
Un scor FICO de 778 nu îți garantează creditul: ce cântărește cu adevărat în România
Ai verificat istoricul de creditare, ai văzut un scor bun și ai presupus că aprobarea va veni aproape automat. Apoi, la bancă, ai descoperit că analiza durează, apar întrebări despre venituri, datorii sau angajator și nimeni nu pare impresionat de cifra de pe raport. Situația este mai frecventă decât pare.
Multe explicații despre scorul FICO îl prezintă ca pe un verdict. În realitate, este doar una dintre piesele dosarului. Nici lipsa creditelor nu înseamnă automat un istoric impecabil, iar verificarea propriului raport nu este același lucru cu o cerere formală de finanțare.
Istoricul de creditare la români trebuie citit ca o imagine de ansamblu: plăți, obligații active, interogări, vechimea conturilor și datele pe care instituția le poate confirma.
Un scor bun nu este un bilet de intrare
Scorul FICO poate influența evaluarea unei cereri, dar nu înlocuiește analiza făcută de creditor. Instituția se uită și la venituri, gradul de îndatorare, stabilitatea profesională, obligațiile existente, tipul creditului și propriile criterii de risc. Două persoane cu scoruri asemănătoare pot primi răspunsuri diferite.
Exemplu din comunitate: O experiență publicată pe YouTube ilustrează foarte bine diferența dintre scor și decizia finală. Persoana respectivă a obținut un scor de 778, apoi a mers la bancă pentru un credit de nevoi personale și a încercat să negocieze condiții mai bune. Răspunsul primit a fost că scorul „nu prea contează”, deși interogarea raportului fusese solicitată și taxată cu 87 RON (@m1ha1mateescu, YouTube, „Cum aflăm scorul FICO de la Biroul de credit rapid”, 2022).
Cifra nu era inutilă. Doar că nu putea decide singură:
- Scorul FICO: arată anumite elemente ale comportamentului de plată trecut;
- Venitul: arată dacă rata lunară poate fi susținută în prezent;
- Datoriile active: arată cât de încărcat este bugetul;
- Tipul finanțării: schimbă nivelul de risc acceptat;
- Istoricul relației cu instituția: bancă sau un IFN precum Credex poate influența oferta finală.
Aici apare una dintre cele mai răspândite confuzii: scorul de credit nu este același lucru cu bonitatea completă. Un scor bun poate susține cererea, dar nu poate compensa un venit instabil sau obligații lunare prea mari. La fel, un scor mai modest nu înseamnă automat refuz. Contează motivul pentru care este mai mic și felul în care arată restul dosarului.
Un salariu ridicat nu repară întârzierile, iar un istoric curat nu înlocuiește capacitatea de rambursare. Sunt două filtre diferite.
Lipsa creditelor nu înseamnă istoric perfect
„Nu am avut niciodată credit” sună, la prima vedere, ca o veste bună. Pentru analiza financiară, însă, poate însemna pur și simplu că există prea puține date despre felul în care îți gestionezi obligațiile.
Într-o discuție despre scorul FICO, un comentator a întrebat dacă poate obține finanțare în condițiile în care nu avea deloc scor, tocmai pentru că nu mai avusese niciun credit. Un altul a întrebat dacă, fără credite anterioare, se poate calcula măcar ceva (@unuoarecare și @scytale2394, YouTube, „Scorul FICO, ce este și cum te ajută la obținerea unui credit ipotecar”, 2024).
Întrebarea este importantă, fiindcă absența datoriilor și existența unui istoric bun nu sunt același lucru. Prima descrie situația financiară curentă. A doua presupune un comportament observabil: ai avut o obligație, ai plătit-o la timp, ai respectat termenii și nu ai acumulat restanțe.
În practică, un dosar cu puține informații poate fi analizat prin alte criterii. Nu înseamnă că trebuie să iei un credit doar pentru a-ți construi un scor. Ar fi o decizie riscantă și inutilă dacă nu ai nevoie reală de finanțare. Un împrumut costă bani, iar istoricul nu merită construit cu orice preț.
Merită să separi câteva situații:
- Nu ai avut niciodată produse de creditare și nu există suficiente date pentru un scor relevant;
- Ai avut un credit, dar acesta a fost închis cu plăți la zi;
- Ai avut întârzieri, însă ele sunt vechi și impactul lor poate scădea în timp;
- Ai avut produse active, dar raportul conține informații greșite;
- Ești codebitor sau garant, iar obligația altei persoane apare și în situația ta.
Ultimul caz este deseori ignorat. Informațiile prezentate într-un material despre Biroul de Credit include nu doar împrumuturi, ci și evenimente de plată, restructurări, refinanțări și situații care îi pot privi pe coplătitori, codebitori sau giranți (@Adrian Asoltanie, YouTube, „Biroul de Credite și Scorul FICO. Cum intri și cum ieși?”, 2024).
A nu avea datorii poate fi o alegere financiară sănătoasă. Nu este, însă, o promisiune că orice creditor va vedea automat un profil „foarte bun”. Uneori, lipsa istoricului înseamnă doar lipsă de informații.
Plățile la timp contează mai mult decât trucurile
Cele mai multe mituri apar atunci când oamenii caută o scurtătură: să închidă brusc un card, să facă un credit mic, să verifice scorul în fiecare săptămână sau să aștepte ca o restanță să dispară fără nicio acțiune. Istoricul se formează mai lent și nu răspunde întotdeauna la soluții spectaculoase.
În centrul lui se află comportamentul de plată. O întârziere nu trebuie privită doar prin suma restantă, ci și prin momentul în care apare, durata ei și modul în care este actualizată ulterior. Plata datoriei este necesară, dar nu înseamnă neapărat că orice urmă dispare imediat.
Câteva elemente au greutate în evaluarea obișnuită:
- Plățile efectuate la termen și lipsa restanțelor repetate;
- Soldurile și limitele deja folosite;
- Numărul obligațiilor active în același timp;
- Vechimea conturilor și continuitatea comportamentului;
- Cererile recente de credit și interogările asociate;
- Corectitudinea datelor din raport.
Utilizarea unei limite de credit este un alt subiect înconjurat de reguli prezentate ca fiind absolute. Un comentator a menționat că are o limită maximă oferită de bancă, dar nu folosește mai mult de 30% din ea. Aceasta poate fi o conduită prudentă pentru bugetul propriu, nu o formulă care garantează un anumit scor (@victorp7758, YouTube, 2023).
Scenariu ipotetic: Ai un card cu limită de 5.000 RON și folosești 1.200 RON pentru cheltuieli planificate, apoi achiți suma integral înainte de termen. Într-o altă lună, folosești aproape toată limita și plătești doar suma minimă. Chiar dacă nu apare o întârziere, cele două situații pot transmite imagini diferite despre presiunea pusă pe limita disponibilă. Totuși, creditorul nu va analiza doar acest card.
Venitul nu este identic cu scorul. Un venit mai mare poate susține rata, dar nu transformă automat un istoric problematic într-unul bun. Pe de altă parte, un venit moderat, administrat constant, poate face parte dintr-un dosar solid. Depinde de proporția dintre bani, datorii și obligațiile lunare. Nu există o singură cifră care să înlocuiască această imagine.
Interogările nu sunt toate la fel
Verificarea propriei situații este confundată frecvent cu depunerea unei cereri de credit. Sunt acțiuni diferite. Atunci când îți consulți raportul sau scorul pentru a vedea ce date apar, nu încerci să obții bani. O cerere formală poate declanșa o interogare realizată de creditor, iar repetarea solicitărilor într-un interval scurt poate fi interpretată în contextul analizei de risc.
De aici vine o altă experiență reală. Un comentator a întrebat dacă este firesc să meargă la mai multe bănci sau instituții financiare nebancare pentru a compara rata și condițiile unui credit, fără să fie considerat automat un client riscant. Întrebarea este rezonabilă: informarea înainte de semnare este necesară, mai ales la o finanțare importantă (@iulianmihai9367, YouTube, 2024).
Ca să eviți confuzia, înainte de a trimite datele pentru analiză, întreabă clar:
- Este doar o simulare sau o cerere oficială?
- Se va face o interogare în Biroul de Credit?
- Câte instituții vor primi solicitarea?
- Ce costuri sunt legate de verificare?
- Cât timp rămân valabile documentele trimise?
- Cum poți corecta o informație raportată greșit?
Nu trebuie să alegi prima ofertă doar de teamă că orice comparație îți afectează istoricul. Nici să trimiți aceeași cerere, fără să întrebi, către cât mai multe instituții. Diferența este între a cere informații și a deschide simultan mai multe analize formale.
Promisiunea „ștergerii” rapide din Biroul de Credit este un alt semnal de alarmă. Un material video despre istoricul de creditare avertizează că firmele care promit eliminarea datelor valide nu pot rescrie raportările făcute oficial de bănci sau IFN-uri recunoscute. Corectarea are sens când există o eroare, nu când informația este neplăcută (@Adrian Asoltanie, YouTube, 2024).
Dacă găsești o informație incorectă, păstrează documentele, cere explicații instituției care a raportat-o și urmează procedura oficială de rectificare. Răbdarea este mai puțin spectaculoasă decât o promisiune de „ștergere”, dar mult mai sigură.
Un raport bun începe cu informații verificate
Cea mai practică măsură nu este să urmărești obsesiv cifra scorului, ci să verifici ce apare în spatele ei. Un raport poate conține conturi închise, interogări pe care nu le recunoști, date despre un credit achitat sau obligații asociate unei calități de codebitor.
O verificare atentă poate scoate la iveală:
- Un credit închis care apare încă drept activ;
- O întârziere înregistrată cu o dată greșită;
- O adresă sau un angajator care nu mai corespunde;
- O cerere de finanțare pe care nu ai făcut-o;
- O obligație legată de un contract semnat împreună cu altcineva.
Nu orice diferență în scor indică o problemă. Scorul se poate modifica atunci când informațiile raportate se actualizează sau când se schimbă structura obligațiilor. O variație izolată nu merită interpretată fără restul raportului.
Contează și să nu transformi un singur indicator într-o țintă personală. Un scor mai mare nu este util dacă te împinge să iei produse de creditare de care nu ai nevoie. Istoricul ar trebui să reflecte decizii suportabile, nu o colecție de conturi deschise doar pentru a produce activitate.
Înaintea unei cereri de credit, urmează acești pași simpli:
- Verifică obligațiile active și soldurile;
- Notează ratele și datele scadente;
- Caută întârzieri sau conturi necunoscute;
- Separă simulările de cererile oficiale;
- Corectează erorile înainte de a depune dosarul;
- Calculează rata într-un buget care include și cheltuieli neprevăzute.
Asta este partea mai puțin atrăgătoare, dar esențială. Creditorul - fie că vorbim despre o bancă sau un creditor - nu vede doar o cifră; vede o succesiune de decizii financiare. Iar un istoric bun nu se construiește printr-un gest singular, ci prin repetarea unor alegeri previzibile.
Cea mai utilă schimbare de perspectivă este să privești raportul ca pe un instrument de verificare, nu ca pe o notă la examen. Nu trebuie să obții un scor perfect. Trebuie să știi ce conține, ce poți susține și ce nu trebuie să lași neclar înainte de următoarea cerere.
Un scor FICO de 778 poate arăta bine și totuși să nu producă oferta dorită. Un istoric scurt poate ridica întrebări fără să însemne un comportament rău. O limită folosită prudent poate ajuta la disciplină, dar nu repară o rată pe care bugetul nu o poate duce.
Ce contează cu adevărat este coerența dintre raport, venituri și obligații. Când aceste trei lucruri spun aceeași poveste, cifra începe să fie utilă. Când se contrazic, creditorul se va uita mai atent la dosar.
Notă: Informațiile din acest articol au scop exclusiv informativ și educațional. Nu înlocuiesc consultanța financiară profesională. Pentru decizii financiare, consultă un specialist autorizat.
Surse și experiențe din comunitate:
- YouTube - m1ha1mateescu - „Cum aflăm scorul FICO de la Biroul de credit rapid” - https://www.youtube.com/watch?v=UjC0ZNvF-gg - 2022
- YouTube - victorp7758 - „Scorul FICO, ce este și cum te ajută la obținerea unui credit ipotecar” - https://www.youtube.com/watch?v=LeYsHPcR_XE - 2023
- YouTube - iulianmihai9367 - „Biroul de Credite și Scorul FICO. Cum intri și cum ieși?” - https://www.youtube.com/watch?v=12II0JJp09g - 2024
- YouTube - unuoarecare și scytale2394 - „Scorul FICO, ce este și cum te ajută la obținerea unui credit ipotecar” - https://www.youtube.com/watch?v=LeYsHPcR_XE - 2024
Referințe:
- https://www.birouldecredit.ro/
Date de contact:
CREDEX IFN S.A
contact@credex-ifn.ro
021 9912 (L-V: 8-20 | S: 8-17)
Sursa foto:Pexels.com
AGERPRES nu îşi asumă responsabilitatea pentru informaţiile conţinute de comunicatele primite şi publicate în fluxul de ştiri sau pe site-ul public. Responsabilitatea conţinutului aparţine exclusiv emitentului comunicatului de presă.
Agenţia Naţională de Presă AGERPRES nu poate fi trasă la răspundere pentru informaţii inexacte/false transmise de către emitenţii comunicatelor de presă.
AGERPRES îşi rezervă dreptul de a nu publica comunicatele de presă care conţin exprimări injurioase, atacuri la persoană şi/sau acuzaţii, încălcări ale drepturilor altor persoane, garantate de Constituţia României.
Conținutul website-ului www.agerpres.ro este destinat exclusiv informării publice. Toate informaţiile publicate pe acest site de către AGERPRES sunt protejate de către dispoziţiile legale incidente. Sunt interzise copierea, reproducerea, recompilarea, modificarea, precum şi orice modalitate de exploatare a conţinutului acestui website. Detalii în secţiunea Condiții de utilizare. Dacă sunteţi interesaţi de preluarea ştirilor AGERPRES, vă rugăm să contactați Departamentul Marketing – marketing@agerpres.ro.
Utilizarea secţiunii Comentarii reprezintă acordul dumneavoastră de a respecta termenii şi condiţiile AGERPRES în ceea ce priveşte publicarea comentariilor pe www.agerpres.ro.
Business OTS
Vocea ta, vizibilitatea ta: articolele tale, în lumina reflectoarelor!
Cum alegi mobilier tapițat făcut pe măsura locuinței tale
Canapeaua a devenit una dintre piesele care definesc felul în care este folosită o locuință. Nu mai contează doar forma sau culoarea, ci modul în care mobilierul răspunde ritmului zilnic: seri în familie, vizite ale prietenilor, spații mici, camere multifuncționale și nevoia de depozitare. Într-un apartament urban sau într-o casă mai generoasă, alegerea unei canapele potrivite cere atenție la detalii și o înțelegere clară a spațiului. De ce mobilierul standard nu este mereu suficient Modelele disponibile pe dimensiuni fixe pot fi o soluție rapidă, însă nu se potrivesc întotdeauna cu realitatea fiecărei camere. Uneori,
Cum alegi un tort potrivit pentru evenimentele din Bucuresti
În București, organizarea unei aniversări, a unui botez, a unei nunți sau a unei petreceri pentru copii cere atenție la detalii. Tortul nu mai este doar desertul de la finalul mesei, ci un element care completează atmosfera, apare în fotografii și rămâne asociat cu momentul sărbătorit. De aceea, alegerea lui nu se face întotdeauna rapid, mai ales când invitații au așteptări diferite, iar evenimentul are o temă clară. Un tort comandat pentru o ocazie importantă trebuie să fie potrivit ca gust, dimensiune, decor și mod de prezentare. Pentru familii, contează să existe o soluție adaptată vârstei și preferințelor sărbătoritului. Pentru companii, tort
De ce cărțile vechi rămân relevante pentru cititorii de astăzi
Cititorii cumpără astăzi mai calculat, dar nu neapărat mai puțin. Mulți caută volume care nu se mai află ușor în librării, ediții mai vechi, autori redescoperiți sau titluri necesare pentru studiu. Cartea veche nu mai este doar o opțiune pentru colecționari, ci o soluție practică pentru oameni care vor să citească divers, să economisească și să își construiască biblioteca în timp. Într-o piață în care aparițiile noi se schimbă repede, anticariatul online oferă acces la lecturi care altfel ar putea rămâne greu de găsit. Un anticariat online pentru nevoi reale Anticariatul Printre Carti vine în întâmpinarea aceste
Ce trebuie să știi inainte de a alege un implant dentar în Pitești
Pierderea unui dinte schimbă mai mult decât aspectul zâmbetului. Poate influența masticația, dicția, poziția dinților vecini și confortul de zi cu zi. Pentru mulți pacienți, momentul în care aleg să meargă la medic apare abia după o perioadă de adaptare dificilă, când lipsa dintelui devine o problemă practică, nu doar estetică. În Pitești, pacienții care caută soluții pentru înlocuirea dinților lipsă au nevoie de explicații clare și de un plan construit în funcție de situația lor medicală. La clinica Dr. Rizoiu, evaluarea nu pornește de la o soluție standard, ci de la starea orală reală a pacientului, istoricul dentar, investigațiile necesare și obiectivele tratamentului.
Cine cumpără cărți vechi și cum poate fi valorificată corect o bibliotecă
O bibliotecă adunată în ani nu se golește ușor. În spatele rafturilor pline se află pasiuni, studii, moșteniri de familie, perioade din viață și, uneori, volume care au rămas acolo mai mult din atașament decât din utilitate. Totuși, vine un moment în care spațiul trebuie reorganizat. Poate fi vorba despre o mutare, despre renovarea locuinței, despre administrarea unei biblioteci primite moștenire sau, pur și simplu, despre dorința de a păstra doar cărțile cu adevărat importante. Pentru mulți proprietari, întrebarea nu este doar cât valorează cărțile, ci și cui merită să le vândă. O tranzacție făcută la întâmplare poate îns
Cum poți vinde cărțile direct de acasă, fără drumuri și fără efort inutil
Pentru multe persoane, o bibliotecă personală ajunge la un moment dat să ocupe mai mult spațiu decât poate fi folosit cu adevărat. Cărțile rămân valoroase prin conținut, prin amintiri și prin drumul lor de la un cititor la altul, însă există situații în care păstrarea tuturor volumelor nu mai este posibilă. O mutare, o renovare, o moștenire sau simpla nevoie de reorganizare pot transforma rafturile pline într-o problemă practică. În astfel de cazuri, soluția nu este întotdeauna vânzarea individuală, titlu cu titlu. Procesul poate consuma mult timp, mai ales când vorbim despre sute de volume, domenii diferite și cărți cu stări variate de păstrare. Achizitii-Carti.ro propune o variantă mai eficientă pentru cei care vor să elibereze spaț
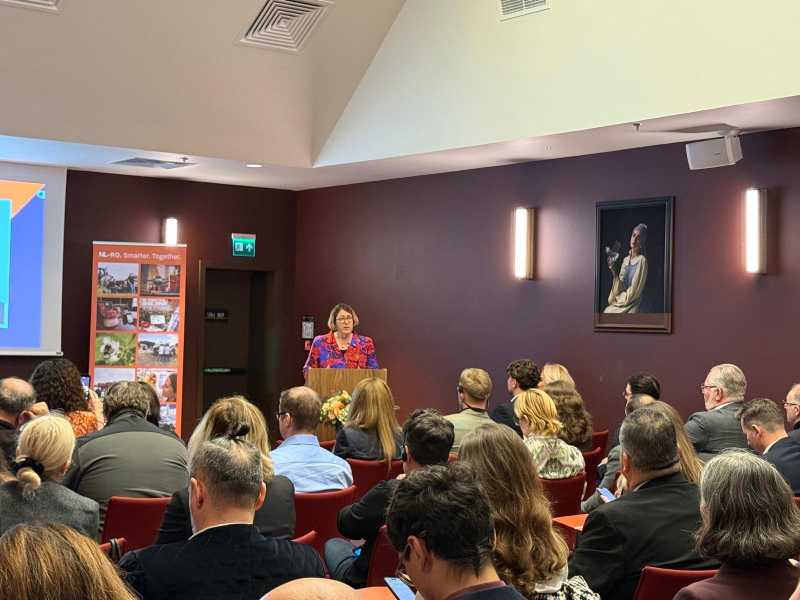
AgriTech Talks: soluțiile inteligente olandeze întâlnesc agricultura românească la București
Ambasada Regatului Țărilor de Jos a încheiat campania „NL Agrifood Tech: Smarter. Together – Facem agricultura mai inteligentă. Împreună”, cu un eveniment dedicat comunităților agrifood olandeză și românească Fermieri, companii din agribusiness, furnizori de tehnologie, cercetători, finanțatori și autorități din România și Țările de Jos s-au întâlnit pe 27 octombrie 2026, la The Marmorosch Hotel din București, la evenimentul AgriTech Talks - D
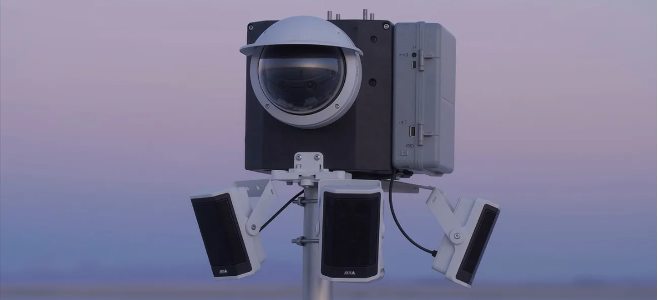
Axis extinde supravegherea în întuneric complet până la 200 de metri, cu noi iluminatoare LED bazate pe IP
Axis Communications anunță două iluminatoare LED bazate pe IP, concepute pentru a extinde capabilitățile camerelor Axis și pentru a asigura o monitorizare fiabilă 24/7. Acestea acceptă alimentarea PoE și DC și oferă opțiuni flexibile de montare. Despre iluminatorul de rețea cu LED-uri albe/IR AXIS D5210/11-E AXIS D5210-E este un iluminator LED cu rază lungă de acțiune, care adaugă lumină albă unei camere atunci când este necesar, oferind iluminare suplimentară a scenei, un mijloc vizibil de descurajare și performanțe îmbunătățite ale funcțiilor de
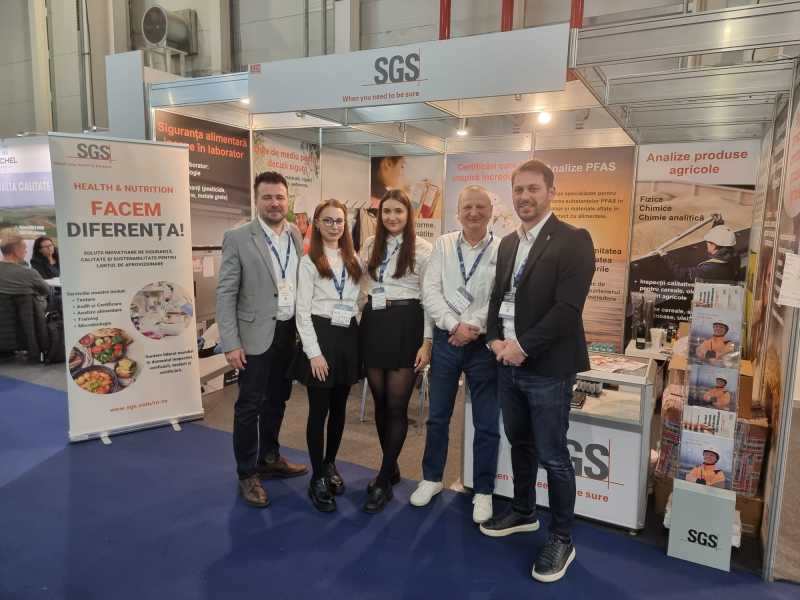
Pentru o agricultură mai sigură și mai competitivă SGS România, alături de fermieri, agricultori și procesatori la INDAGRA 2026
București, 29 octombrie 2026 – Până pe 1 noiembrie, specialiștii SGS România îi așteaptă pe fermieri, producători și procesatori la INDAGRA 2026, la ROMEXPO, pentru discuții aplicate despre cum poate fi verificată calitatea produselor, cum pot fi identificate din timp riscurile și cum pot fi îndeplinite cerințele tot mai exigente ale pieței. SGS, lider mondial în testare, inspecție și certificare, aduce la târg expertiza pe care o pune zilnic la dispoziția companiilor din lanțul agroalimentar. Discuțiile pornesc de la nevoile fiecărui vizitator – de la recoltă și verificarea materiilor prime până la depozitare, procesare și comercializare. Pentru un fermier, o analiză de laborator înseamnă să știe exact ce livr
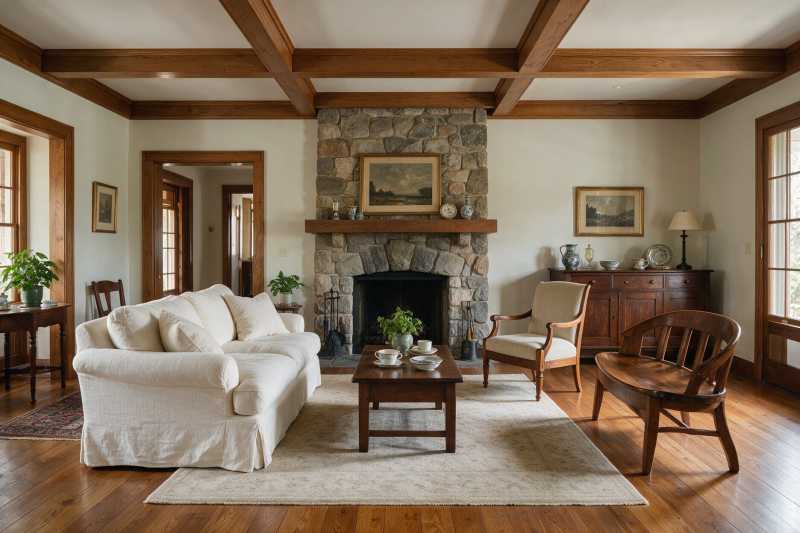
Top colecții de mobilier din lemn masiv aflate la reducere anul acesta de Black Friday 2026: 5 exemple pentru living și dormitor
Sursa foto: Magnific.com O reducere la mobilier contează cu adevărat când se potrivește cu spațiul și cu felul în care îl folosești. La piesele mari, dimensiunile, finisajul, configurația și costurile de livrare pot cântări la fel de mult ca procentul de discount. Campania anunțată de mobilasimex.ro se desfășoară între 13 și 29 noiembrie 2026. Reducerile sunt cuprinse între 18% și 60%, în limita stocului disponibil. Produsele care nu intră la reducerea mai mare beneficiază de 10%. Oferta de Black Friday 2026 pe mobilasimex.ro include colecții numeroas
TPA România: Rambursarea TVA – când excepția riscă să devină regula
Noile criterii ANAF pentru rambursarea TVA ridică probleme de aplicare și pot duce la creșterea numărului inspecțiilor fiscale anticipate Extinderea criteriilor prin care Agenția Națională de Administrare Fiscală (ANAF) identifică riscul unei rambursări necuvenite a TVA ar putea duce la creșterea numărului de companii care își recuperează TVA doar după o inspecție fiscală anticipată. Modificările se aplică începând cu deconturile aferente lunii septembrie și trimestrului III din 2026 ș
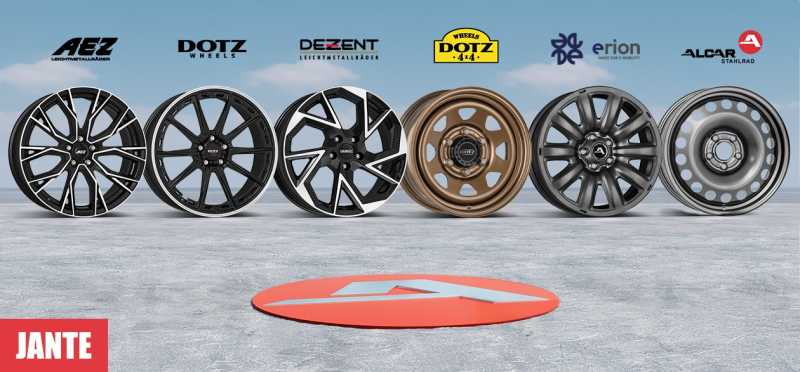
Top jante reduse de Black Friday 2026 - modele din aliaj și oțel de comparat
Sursa foto: Janta.ro O reducere de Black Friday merită urmărită doar dacă janta se potrivește exact automobilului. PCD-ul, ET-ul și alezajul central contează la fel de mult ca diametrul și aspectul. O variantă incompatibilă poate transforma o economie într-o comandă nepotrivită. Campania de redeceri pe Janta.ro de Black Friday va avea loc din 6 până în 8 noiembrie 2026, cu 5% reducere la jante și roți complete. Mai jos găsești cinci exemple din catalog și calcule orientative pentru prețurile afișate în paginile consultate.
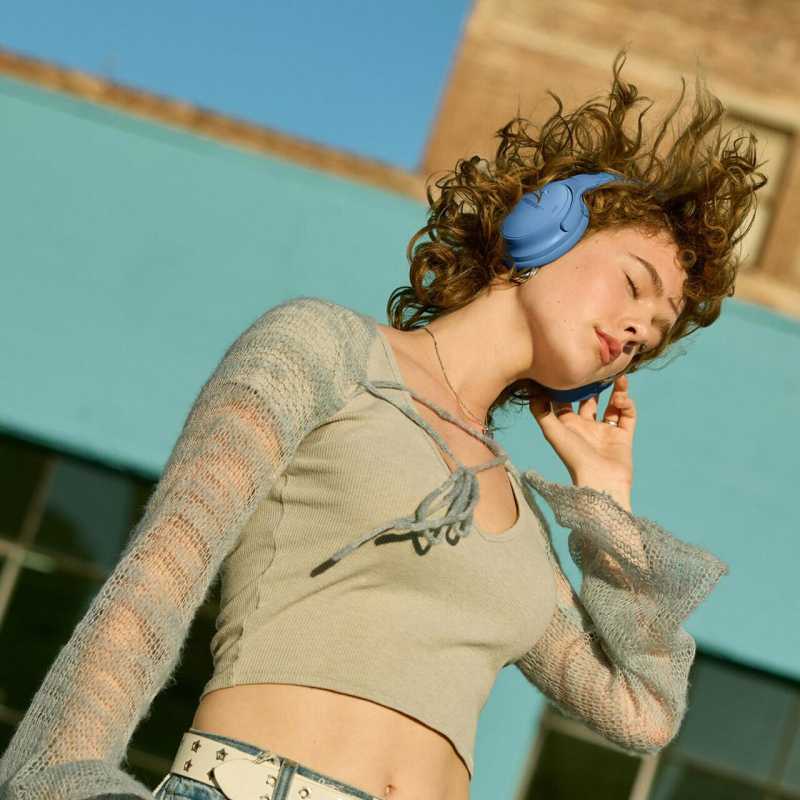
Ce căști Bose cu anulare a zgomotului au reduceri de Black Friday 2026 în România?
Sursa foto: All-audio.ro Căștile cu anulare activă a zgomotului, cunoscută și ca ANC, atenuează o parte din sunetele din jur, mai ales zgomotele constante din tren, avion sau birou. Pentru navetă, lucru în spații comune sau audiții fără cablu, formatul și felul în care stau pe urechi contează la fel de mult ca reducerea de zgomot. All Audio a anunțat campania de Black Friday pentru perioada 2-8 noiembrie 2026, cu reduceri între 35% și 70% și stoc limitat. Modelele de mai jos sunt exemplele Bose de urmărit. La ce să fii atent înainte să alegi căști Bose cu anulare a zgomot
OLX Group lansează Agentic Selling și DealFinder, în contextul unor studii recente care arată că utilizatorii își doresc soluții AI în care să poată avea încredere
OLX Group are în prezent 14 soluții bazate pe tehnologia Agentic AI, disponibile pe cele 16 platforme ale grupului OLX Group, lider global în domeniul anunțurilor online, cu aproape 60 de milioane de anunțuri disponibile zilnic prin intermediul celor 11 branduri ale sale, prezente pe șapte piețe, a lansat două noi instrumente bazate pe inteligență artificială (AI), care simplifică procesul de cumpărare și vânzare: Agentic Selling și DealFinder. Ambele au fost prezentate pe 27 octombrie, în cadrul CLAIM Online 2026, evenimentul OLX dedicat viitorului platformelor de tip marketplace. Lansarea are loc &ici
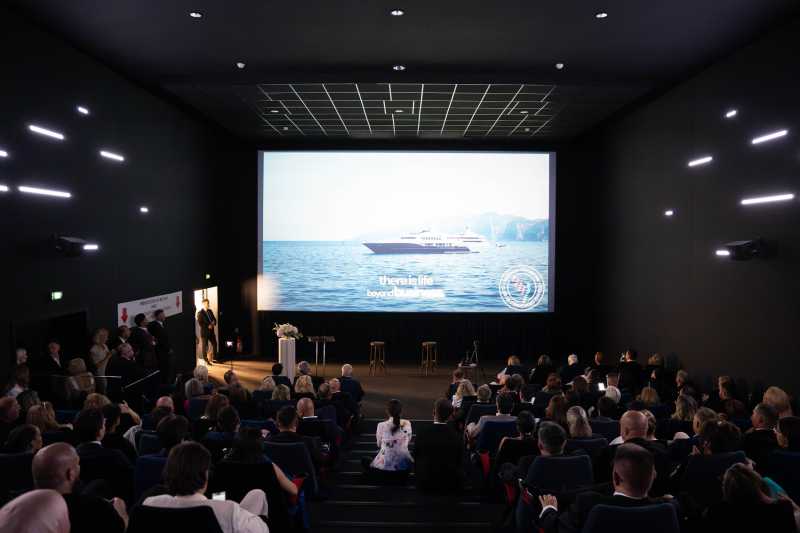
S-a lansat Clubul Româno-Monegasc CCPMR, o platformă de business care își propune să conecteze antreprenorii români cu investitorii din Monaco
București, 29 octombrie 2026 – Club de Connexions Privées Monaco-Roumanie (CCPMR) este o inițiativă fondată de Daniel Epure, antreprenor activ în domeniul construcțiilor, care își propune să dezvolte relațiile economice dintre România, Principatul Monaco și Riviera Franceză, facilitând accesul antreprenorilor la investitori, parteneri strategici și rețele internaționale de business. Din echipa de conducere fac parte Felix Pătrășcanu, cofondator FAN Courier, și Mihaela Rădulescu.
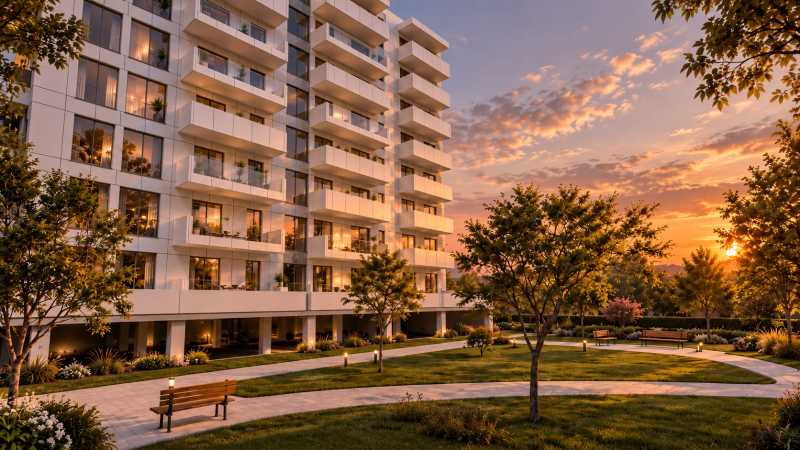
ALTO Home continuă dezvoltarea proiectului rezidențial din Ploiești cu finanțare de la Libra Internet Bank
ALTO Home beneficiază de finanțare din partea Libra Internet Bank pentru continuarea lucrărilor la ansamblul rezidențial din vestul Ploieștiului. Cu o valoare totală estimată la aproximativ 50 de milioane de euro, proiectul reprezintă o investiție importantă în dezvoltarea rezidențială a orașului, lucrări în valoare de circa 30 de milioane de euro fiind deja realizate. ALTO Home este un proiect rezidențial premium dezvoltat în vestul municipiului Ploiești, pe strada Târgoviștei nr. 12. Finanțarea obținută de la Libra Internet Bank susține continuarea investiției și implementarea etapelor următoare ale proiectului. „Finanțarea obținută de la Libra Internet Bank reprezintă o confirmare a valorii
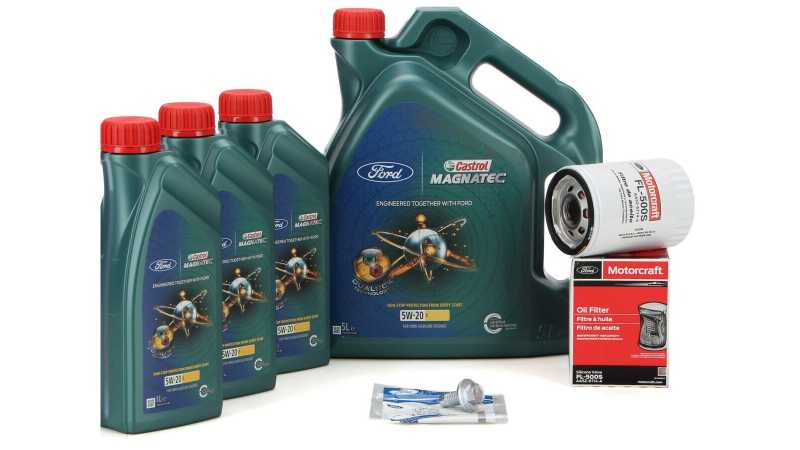
AltgradAuto.ro explică ce trebuie verificat înaintea cumpărării unei turbosuflante Ford
Prețul unei turbosuflante este ușor de pus într-un tabel. Mai greu de comparat este lucrarea care trebuie făcută pentru ca piesa aleasă să funcționeze în condițiile prevăzute pentru motor. Când un Ford ajunge în service cu pierdere de putere, fum ori un zgomot neobișnuit, întrebarea privind costul turbinei apare repede. Răspunsul util vine după clarificarea cauzei și a configurației exacte a vehiculului. O solicitare de ofertă către AltgradAuto.ro poate porni de la aceste informații și poate reuni într-un singur loc reperul necesar, componentele asociate și varianta comercială dorită. Pentru cumpărător, pregătirea comenzii înseamnă să știe de ce este înlocuită
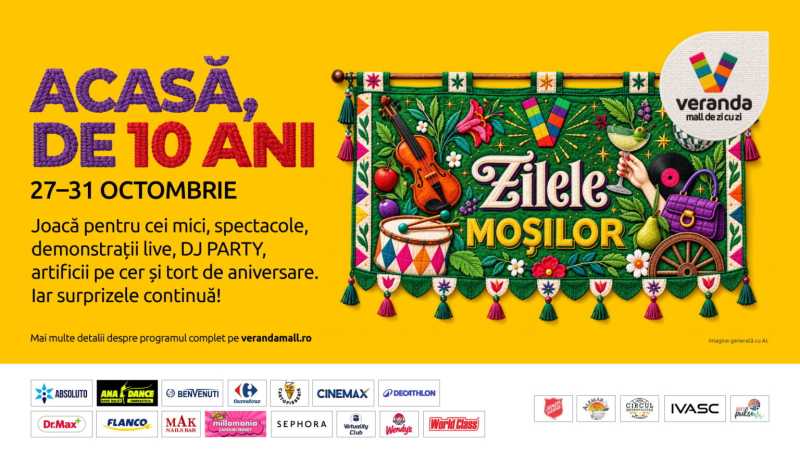
Veranda Mall împlinește 10 ani: investiții totale de peste 75 de milioane euro și vânzări cumulate ale chiriașilor de peste 750 de milioane euro
Între 27 și 31 octombrie, organizează „Zilele Moșilor - Acasă, de 10 ani”, cinci zile de evenimente aniversare dedicate comunității București, 27 octombrie 2026. Veranda Mall, primul centru comercial de proximitate din București, marchează 10 ani de la deschidere și prezintă bilanțul primului deceniu. În acest timp, chiriașii
COMUNICAT DE PRESĂ - Orasul Corabia - Lansarea proiectului ”Adăpost pescăresc cu facilități de acostare”
COMUNICAT DE PRESĂ Lansarea proiectului ”Adăpost pescăresc cu facilități de acostare” Denumirea beneficiarului: Orașul Corabia Titlul proiectului: Adăpost pescăresc cu facilități de acostare, cod SMIS 361957 Proiect cofinanțat de Uniunea Europeană ORAȘUL CORABIA, în calitate de Beneficiar, anunță demararea proiectului „Adăpost pescaresc cu facilități de acostare ” cod SMIS 361957, proiectul este finanțat prin Programul pentru Acvacultură și Pescuit 2021-2027 Acțiunea 1.1.2 – Puncte de debarcare și adăposturi pescărești . Bugetul proiectului: 3.754.249,83 lei din care 2.497.536,88 lei buget UE, 1.070.372,95 lei buget național și 186.340,00 lei buget propriu al beneficiarului. Obiectivul general este îmbunătăț
ANUNT DE PARTICIPARE LA PROCEDURA COMPETITIVĂ - „CREȘTEREA COMPETITIVITĂȚII COMPANIEI VEZIV IT SERVICES SRL PRIN DEZVOLTAREA UNEI PLATFORME DIGITALE NOI”
ANUNT DE PARTICIPARE LA PROCEDURA COMPETITIVĂ 28.10.2026