
Raport BNR: Riscul de nerambursare a creditelor contractate de către sectorul neguvernamental, în creştere

Riscul de nerambursare a creditelor contractate de către sectorul neguvernamental este în creştere, în actualul Raport asupra stabilităţii financiare, faţă de precedentul, unde era prezentat ca fiind un risc moderat, a afirmat, joi, viceguvernatorul BNR, Liviu Voinea, la conferinţa de prezentare a Raportului asupra stabilităţii financiare.
"Principalul risc îl reprezintă deteriorarea încrederii investitorilor în economiile emergente. Acesta apărea şi în raportul precedent ca fiind un risc ridicat, dar de data aceasta perspectiva este în creştere. De asemenea, un risc ridicat este riscul de nerambursare a creditelor contractate de către sectorul neguvernamental. Este un risc în creştere faţă de raportul precedent, unde apărea ca un risc sistemic moderat. Alte două riscuri sistemice moderate, de data aceasta, similar cu raportul precedent: tensionarea echilibrelor macroeconomice şi disciplina scăzută la plată în economie, în sensul existenţei unor vulnerabilităţi în bilanţul firmelor. În sfârşit, un risc sistemic redus, dar care merită menţionat, se referă la creşterea preţurilor imobiliare, el fiind de altfel în legătură sau legat şi de riscul de nerambursare a creditelor contracte de către sectorul neguvernamental. De altfel, toate aceste riscuri nu sunt în izolare ele se şi determină şi potenţează reciproc", a spus Liviu Voinea.
Conform Raportului, riscul de nerambursare a creditelor contractate de către sectorul neguvernamental este evaluat la un
nivel ridicat, în special pe segmentul populaţiei.
"Deşi riscul de neplată nu s-a materializat în prezent, acesta reprezintă o vulnerabilitate ce se poate manifesta în contextul tendinţei mondiale de revenire a nivelurile ratelor de dobândă către tendinţele înregistrate istoric. Riscul de nerambursare a creditelor are mai multe faţete, fiind rezultanta unor factori legaţi de disciplina la plată în economie, adecvarea standardelor de creditare ale băncilor la momentul acordării împrumuturilor, proiectele legislative care au încurajat hazardul moral etc", se spune în raport.
Conform documentului, deşi rata creditelor neperformante a continuat evoluţia descendentă la nivelul sectorului populaţiei, această dinamică a fost determinată de un efect de bază important, generat de creşterea mai pronunţată a împrumuturilor, în timp ce volumul creditelor neperformante acordate acestui segment în monedă naţională a reintrat pe o pantă ascendentă, crescând cu 13% (martie 2018 faţă de martie 2017). Măsurile fiscale de limitare a deductibilităţii fiscale pentru bănci, ce influenţează continuarea procesului de rezoluţie a creditelor neperformante, coroborate cu modificarea tendinţei ratei de dobândă aferentă monedei naţionale, în contextul unui ciclu internaţional de creştere a dobânzilor şi de reducere a programelor de relaxare cantitativă, reprezintă principalii factori de influenţă.
Estimările BNR arată că probabilitatea de nerambursare pe un orizont de un an (martie 2018 - martie 2019) s-a reînscris pe un trend ascendent, majorându-se în medie cu valori între 0,25 puncte procentuale şi 0,8 puncte procentuale, în funcţie de tipul creditului sau al debitorului.
De asemenea, în document se menţionează că datoria totală a populaţiei a continuat să se majoreze pe parcursul anului 2017 în valori nominale, evoluţia acesteia fiind determinată, în principal, de creşterea importantă a creditului bancar ipotecar şi a celui de la IFN. Totodată, s-a remarcat şi dinamica ascendentă la nivelul creditului de consum acordat de bănci şi de instituţiile financiare nebancare. Majorarea creditului a fost în principal determinată de creşterea valorii mediane a unui împrumut, indiferent de destinaţia acestuia, numărul de credite contractate fiind chiar mai redus.
"Valoarea mediană a unui credit ipotecar s-a majorat cu 13%, iar valoarea mediană a unui credit de consum a crescut cu 17% în perioada aprilie 2017 - martie 2018 faţă de perioada aprilie 2016 - martie 2017. Modificarea tendinţei ratei de dobândă aferentă monedei naţionale poate genera presiuni asupra capacităţii de onorare a datoriei de către debitorii vulnerabili, în sensul creşterii gradului de îndatorare la un nivel nesustenabil. În situaţia majorării ratei dobânzii cu 2 puncte procentuale, DSTI ( Nivelul median al raportului serviciului datoriei în venit (debt service to income, DSTI n.r.) ar creşte cu circa 6 puncte procentuale în cazul debitorilor cu credite ipotecare şi cu circa 1 punct procentual în cazul debitorilor cu credite de consum", se afirmă în raport.
Conform BNR, în primele trei luni ale anului 2018 volumul creditelor neperformante s-a majorat (+0,8 la sută), iar până la finalul acestui an probabilitatea medie de nerambursare este prognozată să crească atât pe segmentul creditelor ipotecare, cât şi al celor de consum. Unul din principalii factori explicativi ai modelelor de estimare a probabilităţii de nerambursare este gradul de îndatorare a debitorilor. O eventuală creştere cu 10 puncte procentuale al DSTI ar conduce la o majorare a probabilităţii de nerambursare cu 6% în cazul creditului ipotecar şi cu 3% în cazul creditului de consum.
"Mai mult, pe baza evoluţiilor istorice, un nivel ridicat al DSTI tinde să fie asociat cu volume mai mari de neperformanţă. Rata creditelor neperformante aferentă portofoliului de împrumuturi cu DSTI peste 60% este de 10%, de două ori mai mare faţă de valoarea aferentă întregului portofoliu de expuneri acordate populaţiei. În acest context, o preocupare importantă rămâne asimetria gradului de îndatorare după venit, întrucât DSTI pentru debitorii care câştigă între salariul minim reglementat şi salariul mediu pe economie este semnificativ mai mare decât cel aferent persoanelor cu venituri mai mari. Decalajul este mai pronunţat în cazul debitorilor cu credite ipotecare, persoanele din grupa de venit cea mai joasă având un DSTI de 53%, faţă de 20% în cazul debitorilor care câştigă peste dublul salariului mediu pe economie", se spune în Raport.
Potrivit BNR, o eventuală evoluţie nefavorabilă a veniturilor ar putea conduce la o creştere a îndatorării peste un nivel sustenabil în cazul debitorilor mai vulnerabili. În ceea ce priveşte costurile, în perioada martie 2017 - martie 2018, costul lunar pentru un credit ipotecar standard a înregistrat o majorare de aproximativ 108 lei, în timp ce în cazul unui împrumut standard de
tip Prima Casă costul lunar a crescut cu 129 lei (în ambele cazuri creşterea în termeni relativi a fost de 15%). La nivelul creditului de consum, majorarea costului lunar a fost de 2%. În acelaşi interval, ponderea creditelor ipotecare în lei pentru care s-a consemnat o creştere a ratei de dobândă a fost de 84%. Cu toate acestea, evoluţia a fost contrabalansată de majorarea câştigului salarial mediu net lunar (cu 362 lei în termeni absoluţi, reprezentând un avans de 15% în perioada martie 2017 - martie 2018). La nivelul portofoliului curent de împrumuturi, circa 79% din debitori au un nivel al gradului de îndatorare sub 50%, în timp ce 21% se situează peste această valoare. AGERPRES/(AS - autor: George Bănciulea, editor: Andreea Marinescu, editor online: Ada Vîlceanu)
Conținutul website-ului www.agerpres.ro este destinat exclusiv informării publice. Toate informaţiile publicate pe acest site de către AGERPRES sunt protejate de dispoziţiile legale incidente. Sunt interzise copierea, reproducerea, recompilarea, modificarea, precum şi orice modalitate de exploatare a conţinutului acestui website. Informaţiile transmise pe www.agerpres.ro pot fi preluate, în conformitate cu legislaţia aplicabilă, în limita a 500 de semne. Detalii în secţiunea Condiţii de utilizare. Dacă sunteţi interesaţi de preluarea ştirilor AGERPRES, vă rugăm să contactaţi Direcţia Marketing - marketing@agerpres.ro.
Alte știri din categorie
CNAIR: Fără sancțiuni pentru utilizatorii care nu au putut achiziționa Toll, până la remedierea problemelor tehnice ale platformei
CNAIR nu va aplica sancțiuni pentru utilizatorii care nu au putut achiziționa Toll începând din data de 1 octombrie, până la remedierea problemelor tehnice ale platformei, a anunțat joi compania de drumuri. 'Potrivit legii, CNAIR nu va aplica sancțiuni pentru utilizatorii care nu au putut achiziționa Toll începând din data de

INS: 3,903 milioane de vârstnici, reprezentând 20,5% din populație, erau în România la 1 ianuarie 2026
Persoanele în vârstă de 65 de ani și peste erau în România, la 1 ianuarie 2026, în număr de 3,903 milioane de persoane, reprezentând 20,5% din populația rezidentă a țării (19,041 milioane de persoane), arată Institutul Național de Statistică (INS), joi, cu ocazia Zilei Internaționale a Persoanelor Vârstnice. Dintre v&a
Rata șomajului s-a menținut la 6,4%, în august; șomajul în rândul tinerilor, la un nivel ridicat
Rata șomajului în formă ajustată sezonier a fost de 6,4% în luna august 2026, valoare egală cu cea înregistrată în luna iulie 2026, potrivit datelor publicate joi de Institutul Național de Statistică. Rata șomajului la femei a fost cu 0,2 puncte procentuale mai mare decât la bărbați, valorile fiind 6,5% în cazul persoanelor

România a depus oficial, miercuri seara, ultima cerere de plată din PNRR
România a depus oficial, miercuri seara, ultima cerere de plată din PNRR către Comisia Europeană, cu o valoare totală de 6,04 miliarde de lei, a anunțat ministrul interimar al Fondurilor Europene, Dragoș Pîslaru. 'În urmă cu doar câteva minute, în jurul orei 21:45 (miercuri noaptea, n.r.), România a depus oficial ultima
ANAF începe controale asupra societăților care au achiziționat bunuri de lux și au dezvoltat amenajări de agrement
Agenția Națională de Administrare Fiscală (ANAF) va desfășura, în perioada următoare, verificări punctuale asupra societăților care au achiziționat bunuri de lux și au dezvoltat amenajări de agrement, pentru a vedea dacă aceste achiziții au legătură cu activitatea companiei, a anunțat instituția, joi, printr-un comunicat. 'Verificările vizează situaț

Ministerul Finanțelor intenționează să împrumute cel puțin 5,8 miliarde de lei de la bănci, în octombrie
Ministerul Finanțelor (MF) a planificat, în luna octombrie 2026, împrumuturi de la băncile comerciale în valoare de 5,8 miliarde de lei, la care se poate adăuga 15% din valoarea nominală adjudecată la licitațiile de referință, în cadrul sesiunilor suplimentare de oferte necompetitive organizate exclusiv pentru instrumentele de tip benchmark.
TollRo devine operațional de la 1 octombrie; rovinieta și tariful de drum, achitate prin noul sistem
Platforma TollRo va deveni operațională de la 1 octombrie 2026, ora 00:00, iar rovinieta, tichetul de rută și tariful TollRo vor putea fi achitate exclusiv prin noul Sistem de Tarifare Rutieră Electronică, potrivit unui comunicat de presă al Companiei Naționale de Administrare a Infrastructurii Rutiere (CNAIR). Etapa de testare a platformei, &
BEI sprijină viitorul energiei solare în Europa cu 100 de milioane de euro pentru un proiect în vestul României
Banca Europeană de Investiții (BEI) acordă 100 de milioane de euro pentru Dama Solar, o centrală fotovoltaică de 1,3 gigawați (GW) dezvoltată de Rezolv Energy în județul Arad, investiția totală a acestui proiect fiind estimată la 728 de milioane de euro, potrivit unui comunicat al BEI transmis miercuri AGERPRES. 'Cu o capacitate maxi
COTAR cere amânarea aplicării noului sistem TollRo, până când sistemul va fi funcțional și recepționat
Confederația Operatorilor și Transportatorilor Autorizați din România (COTAR) cere amânarea aplicării noului sistem TollRo, care va intra în vigoare la 1 octombrie, la ora 0:00, până când sistemul va fi funcțional și recepționat. 'De la ora 0:00 intră în vigoare TollRO, deși sistemul nu funcționează și n
CNAIR: Rovinieta și tariful TollRo se achită doar prin noul Sistem de Tarifare Rutieră Electronică de la 1 octombrie
Compania Națională de Administrare a Infrastructurii Rutiere (CNAIR) S.A. informează utilizatorii rețelei de drumuri naționale că, începând cu 1 octombrie 2026, ora 00:00, rovinieta și tariful TollRo (inclusiv tichetul de rută) se achită numai prin canalele oficiale ale noului Sistem de Tarifare Rutieră Electronică. CNAIR a constat
Ministerul Finanțelor: Acciza la motorină rămâne redusă cu 25% și în perioada 1-15 octombrie 2026
Ministerul Finanțelor menține la 25% reducerea temporară a accizei aplicabile motorinei standard pentru intervalul 1-15 octombrie 2026, în urma noii evaluări bilunare prevăzute de mecanismul instituit prin Legea nr. 162/2026. 'Măsura continuă intervenția aplicată în perioada anterioară și reflectă menținerea presiunilor pe piaț
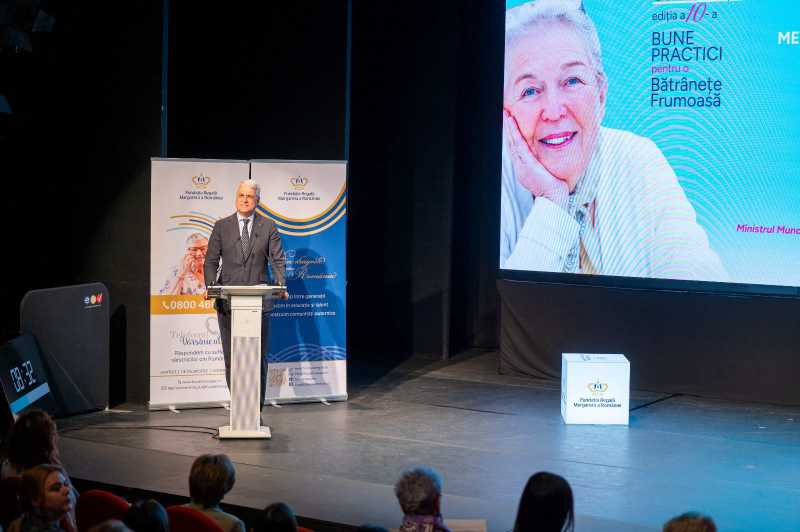
Ministerul Muncii implementează reforma îngrijirii de lungă durată pentru persoanele vârstnice
Ministrul Muncii, Dragoș Pîslaru, a anunțat miercuri extinderea serviciilor de îngrijire pentru persoanele vârstnice, în cadrul reformei îngrijirii de lungă durată, care include dezvoltarea centrelor de zi și de recuperare și a serviciilor de îngrijire la domiciliu. Acesta a participat la cea de-a X-a ediție

CONAF pregătește un barometru național privind accesul femeilor antreprenor la finanțare
Accesul la finanțare al companiilor conduse de femei din România va fi evaluat printr-un barometru național inițiat de Confederația Națională pentru Antreprenoriat Feminin (CONAF), datele urmând să fie utilizate în relația cu băncile, finanțatorii și instituțiile financiare europene, potrivit unui comunicat al organizației. &
CNAIR: TollRo trece în faza de producție; aplicația trebuie reinstalată de la 1 octombrie
Aplicația TollRo și portalul web aferent vor trece în versiunea finală începând cu 1 octombrie 2026, ora 00:00, iar operatorii de transport care au utilizat versiunea pilot trebuie să își creeze conturi noi și să reînregistreze datele companiilor și vehiculelor, informează Compania Națională de Administrare a Infrastructurii Rutiere (CNA

Banca Transilvania finanțează extinderea Salinei Turda cu 14 milioane de euro
Banca Transilvania finanțează cu 14 milioane de euro extinderea și amenajarea Salinei Turda, investiția totală în proiect fiind estimată la aproximativ 25 de milioane de euro, potrivit unui comunicat al băncii. Proiectul vizează extinderea circuitului turistic al salinei prin amenajarea Minei Iosif și modernizarea bazei de tratament.